葬式費用は、相続税の計算で差し引ける?
相続税は、亡くなった方の葬式にかかった費用を遺産から差し引いて計算します。差し引ける費用と差し引けない費用、それで税額がどれだけ変わるかをまとめます。
結論
通夜・告別式・火葬・納骨の費用や、お寺へのお布施など、葬式に通常かかる費用は、負担した相続人などが遺産の額から差し引けます。香典返し、墓地・墓石の購入費、初七日や四十九日などの法事の費用は差し引けません。
くわしく
差し引ける費用・差し引けない費用
| 差し引ける | 差し引けない |
|---|---|
| 通夜・告別式の費用(葬式に通常欠かせないもの) | 香典返しの費用 |
| 火葬・埋葬・納骨の費用(仮葬式と本葬式をしたときは両方) | 墓地・墓石の購入費、墓地を借りる費用 |
| お寺などへのお布施・読経料などのお礼 | 初七日・四十九日などの法事の費用 |
| 遺体・遺骨の回送や運搬、遺体の捜索の費用 |
お布施などのお礼は、亡くなった方の職業や財産などに照らして相当な範囲が対象です(相続税法基本通達13-4)。
受け取った香典は、亡くなった方の財産ではないので、相続財産に入れません。葬式費用から香典を引く必要もなく、支払った額をそのまま差し引きます。社交上の必要による通常の範囲の香典には、贈与税もかかりません。
誰が差し引くか
葬式費用は、実際に負担した人が、自分が受け取った財産の額から差し引きます。差し引けるのは、相続人と包括受遺者(遺言で遺産の割合を指定して受け取る人)のうち、日本に住所がある人など一定の人です。
相続を放棄した人は、亡くなった方の借入金などの債務は差し引けません。ただし、葬式費用を実際に負担したときは、その負担した額を差し引いてかまわない取扱いです(相続税法基本通達13-1)。
数字で見ると
次の例で、葬式費用を差し引いたときの税額を比べます。
- 相続人は子2人(基礎控除は3,000万円+600万円×2人=4,200万円)
- 財産の合計は7,000万円。借入金はなく、ほかの控除や特例も使わないものとします
- 葬式に関わる支出は合計300万円で、子2人が半分ずつ負担しました
| 支出 | 金額 | 差し引けるか |
|---|---|---|
| 葬儀社への支払い(式場・祭壇・通夜・火葬) | 200万円 | 差し引ける |
| お寺へのお布施 | 60万円 | 差し引ける |
| 香典返し | 25万円 | 差し引けない |
| 四十九日の法要 | 15万円 | 差し引けない |
| 合計 | 300万円 | 差し引けるのは260万円 |
| 差し引かない | 260万円を差し引く | |
|---|---|---|
| 課税価格の合計 | 7,000万円 | 6,740万円 |
| 基礎控除を引いた額 | 2,800万円 | 2,540万円 |
| 子1人の法定相続分に応じた額 | 1,400万円 | 1,270万円 |
| 相続税の総額 | 320万円 | 281万円 |
差し引かない場合:基礎控除を引いた2,800万円を子2人の法定相続分で分けると、1人1,400万円です。1,400万円×15%−50万円=160万円で、相続税の総額は2人で320万円です。
260万円を差し引く場合:基礎控除を引いた額は2,540万円で、1人1,270万円です。1,270万円×15%−50万円=140万5,000円で、相続税の総額は281万円です。
この例では、葬式費用を差し引くと、2人で納める相続税が39万円少なくなります。反対に、差し引けない香典返しと法要の40万円まで入れてしまうと、申告した税額が少なすぎることになり、あとで修正申告が要ります。
金額は説明のための概算です。実際の申告では、端数の処理や、ほかの控除・特例の有無で変わります。
墓地・墓石は、生前に買っておく
墓地や墓石の購入費は、亡くなったあとに支払っても、葬式費用として差し引けません。一方で、亡くなった方がもともと持っていた墓地・墓石・仏壇などは、相続税のかからない財産です。買う予定があるときは、亡くなる前に本人が買い、代金を払い終えておくと、その分のお金が相続財産から外れます。
上の例(子2人・財産7,000万円・葬式費用260万円を差し引く)で、亡くなる前に本人が200万円の墓石を買って支払い済みだった場合を比べます。
| 亡くなったあとに買う | 生前に本人が買う | |
|---|---|---|
| 課税価格の合計 | 6,740万円 | 6,540万円 |
| 基礎控除を引いた額 | 2,540万円 | 2,340万円 |
| 相続税の総額 | 281万円 | 251万円 |
生前に買った場合は、1人1,170万円×15%−50万円=125万5,000円で、相続税の総額は251万円です。亡くなったあとに買う場合より30万円少なくなります。
代金を払い終えないまま亡くなると、その未払金やローンの残りは、相続税の計算で債務として差し引けません。墓地・墓石が相続税のかからない財産なので、それに関わる債務も差し引けない扱いです。
領収書が出ないお布施の残し方
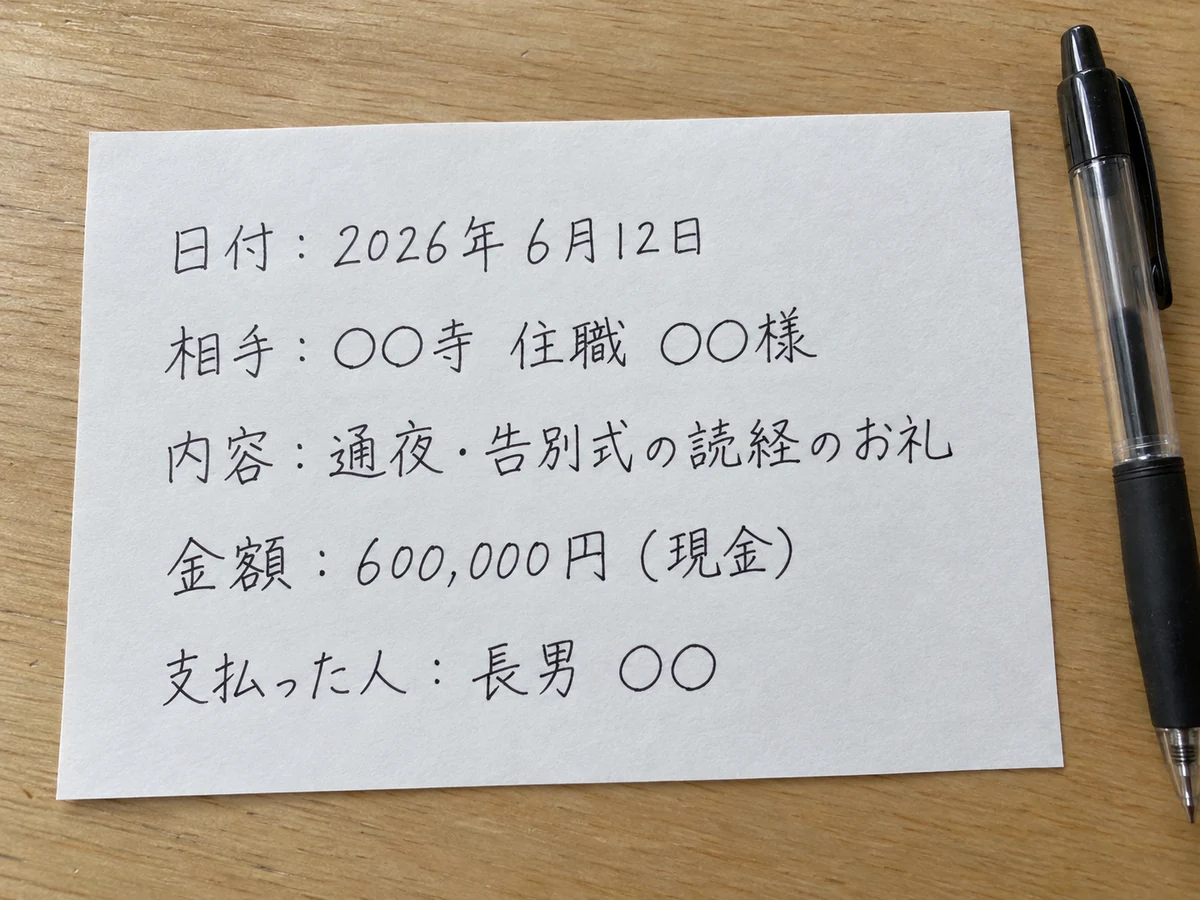
お布施や読経料は、領収書が出ないことがあります。そのときは、支払った日・相手・何のお礼か・金額・支払った人を書き留めておきます。手書きのメモを写真に撮っておく形でもかまいません。
申告までにしておくこと
- 葬儀社の請求書と領収書を残します。お布施など領収書が出ないものは、上の見本のように書き留めておきます。
- 誰がいくら負担したかを決めておきます。申告書の第13表(債務及び葬式費用の明細書)に、負担した人ごとに書きます。
- 亡くなった方の預金から支払ったときも、相続人のうち誰の負担とするかを決めて書きます。
期限と注意
- 葬式費用は、相続税の申告書で差し引きます。申告と納付の期限は、亡くなったことを知った日の翌日から10か月以内です。
- 申告が要るかは、借入金や葬式費用を差し引いたあとの課税価格の合計が、基礎控除を超えるかで決まります。差し引くと基礎控除以下になるときは、申告は要りません。目安は相続税の申告が要るかの判定で確かめられます(この判定は、借入金や葬式費用を差し引く前の額で見ています)。
- 墓地や墓石は、亡くなったあとに買っても葬式費用として差し引けません。買う予定があるときは、生前に本人が買って代金を払い終えておくと、相続税のかからない財産になります。
親の記事の相続税の申告期限から逆算するでは、10か月の中で、財産と債務の確認をいつまでに進めるかをまとめています。
根拠
- 国税庁 No.4129 相続財産から控除できる葬式費用
- 国税庁 No.4126 相続財産から控除できる債務
- 国税庁 相続税法基本通達 第13条《債務控除》関係
- 国税庁 No.4155 相続税の税率
- 国税庁 No.4405 贈与税がかからない場合
- 国税庁 No.4108 相続税がかからない財産
- 国税庁「相続税の申告書作成時の誤りやすい事例(お墓の購入費用に係る借入金)」
- 相続税法 第13条(e-Gov 法令検索)
制度・一次資料の確認日:2026年10月24日。税額は、相続開始日の法令と、ご家族の状況・財産の評価に応じて計算します。
相続のことなら、フォーワンへ。
無料相談について問い合わせる